Quand on lance son entreprise, on pense d'abord au produit, au client, au chiffre d'affaires. La trésorerie arrive souvent en second plan, jusqu'au jour où le compte est à découvert sans que l'on comprenne pourquoi. Pourtant, les statistiques sont claires : les retards de paiement représentent 25 % des causes de défaillance des entreprises en France. Ce n'est pas un problème de gros ou de petit compte, c'est un réflexe à installer dès le départ. Voici les bonnes pratiques à caler dans vos habitudes, sans attendre que le besoin devienne urgent.
Quels outils et quelles personnes pour ne pas perdre le fil des flux ?
Un logiciel de suivi, mais pas n'importe lequel
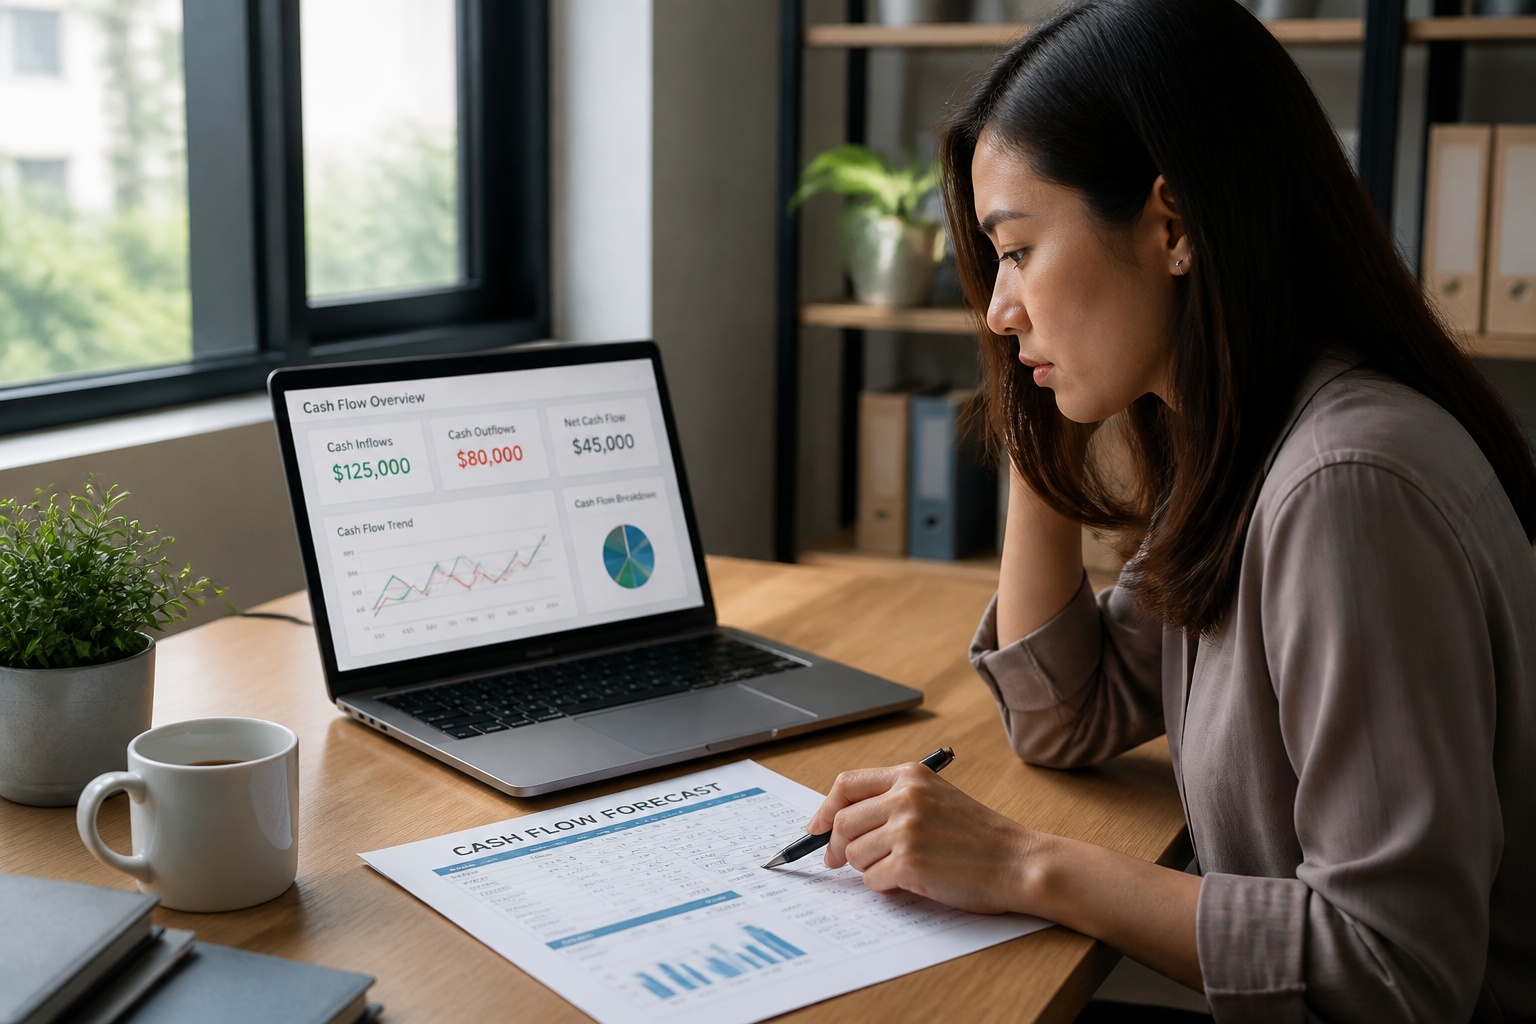
Suivre sa trésorerie au fil de l'eau est impossible sans un outil adapté. Les logiciels de gestion de trésorerie permettent d'avoir une vision en temps réel des encaissements et des décaissements. Le piège, c'est de choisir un outil trop complexe pour votre activité. Avant d'acheter, prenez le temps de lister vos besoins : nombre de transactions, besoin de prévisions, intégration avec votre comptabilité. Certains outils sont très complets mais demandent un temps d'apprentissage qui peut rebuter un dirigeant déjà surchargé. L'idéal est de tester une version d'essai sur un mois réel d'activité.
Former un collaborateur, pas seulement le diriger
Le dirigeant n'a pas toujours le temps de se plonger dans les tableaux de flux. Une solution concrète : former un collaborateur à la gestion de trésorerie. Cela ne demande pas un expert-comptable à plein temps, mais quelqu'un qui comprend les mécanismes du besoin en fonds de roulement (BFR), des délais de paiement et des placements à court terme. Une personne formée peut alerter avant que la situation ne se tende, et libérer le dirigeant pour ses autres priorités.
Comment anticiper les trous d'air avant qu'ils n'arrivent ?
Le plan de trésorerie : votre tableau de bord prévisionnel
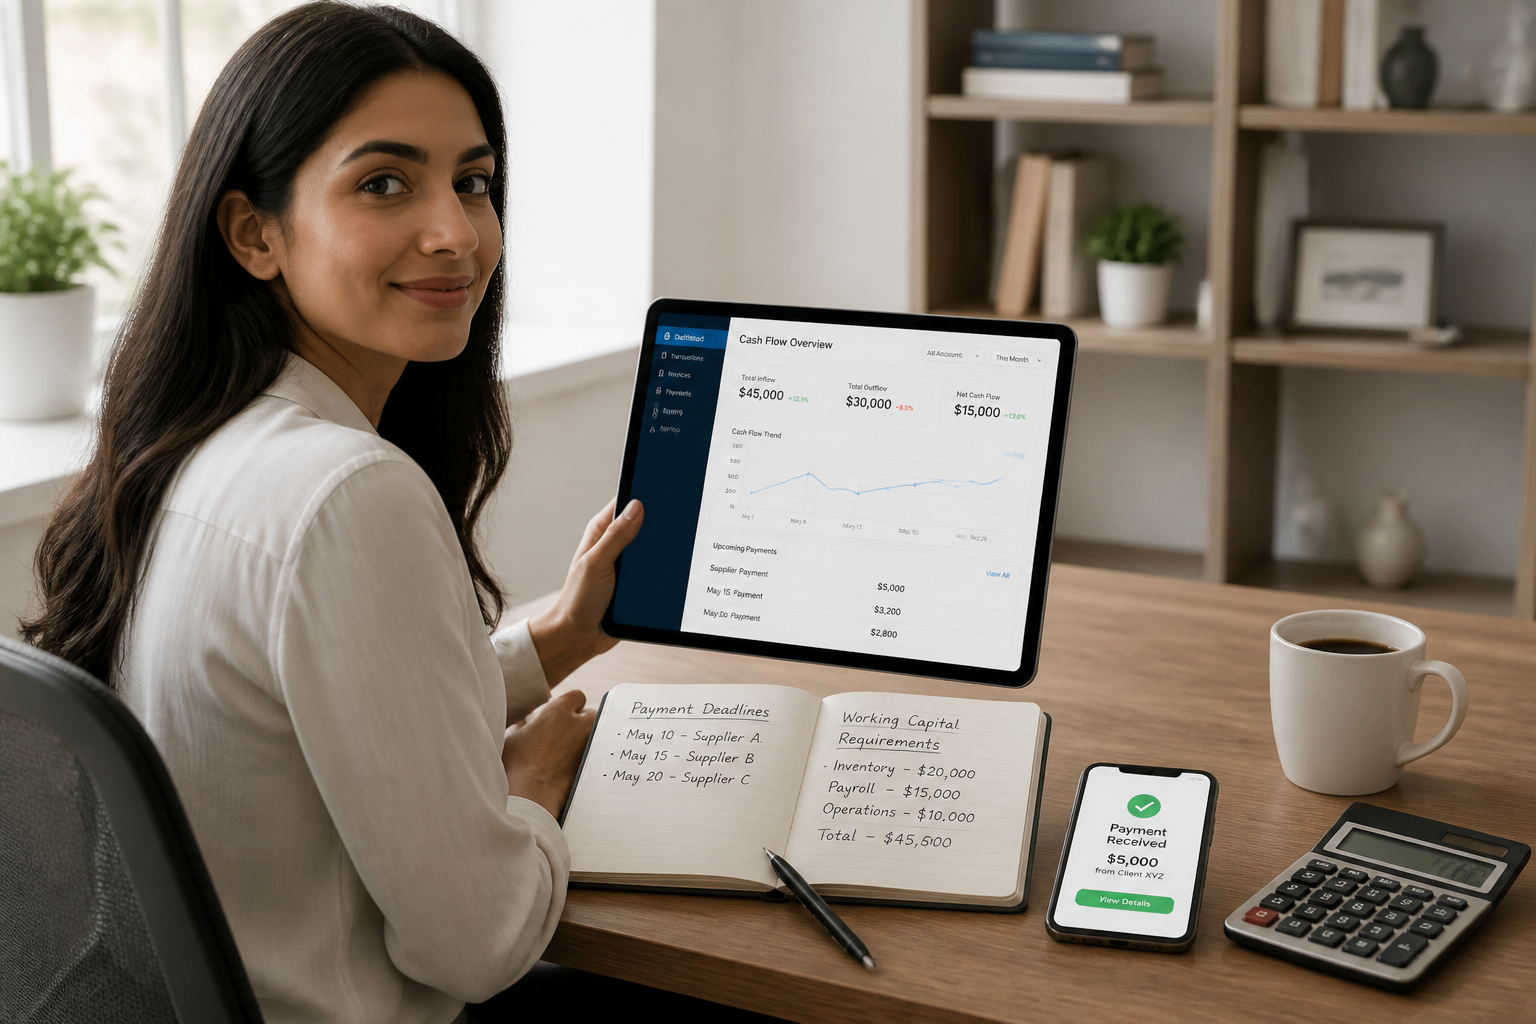
Un plan de trésorerie n'est pas un document pour banquier. C'est un outil de pilotage qui projette vos encaissements et décaissements sur les semaines et mois à venir. L'objectif est simple : repérer les périodes où les sorties d'argent dépassent les entrées, et agir avant que le compte ne soit dans le rouge. Par exemple, si vous savez que vous devez payer un fournisseur en mars mais que vos clients paient à 60 jours, vous pouvez anticiper en négociant un délai ou en lançant une campagne commerciale pour booster les ventes. Un plan avec une visibilité de trois à six mois est un atout pour prendre des décisions sans stress.
Maîtriser les délais de paiement : une obligation légale et un levier
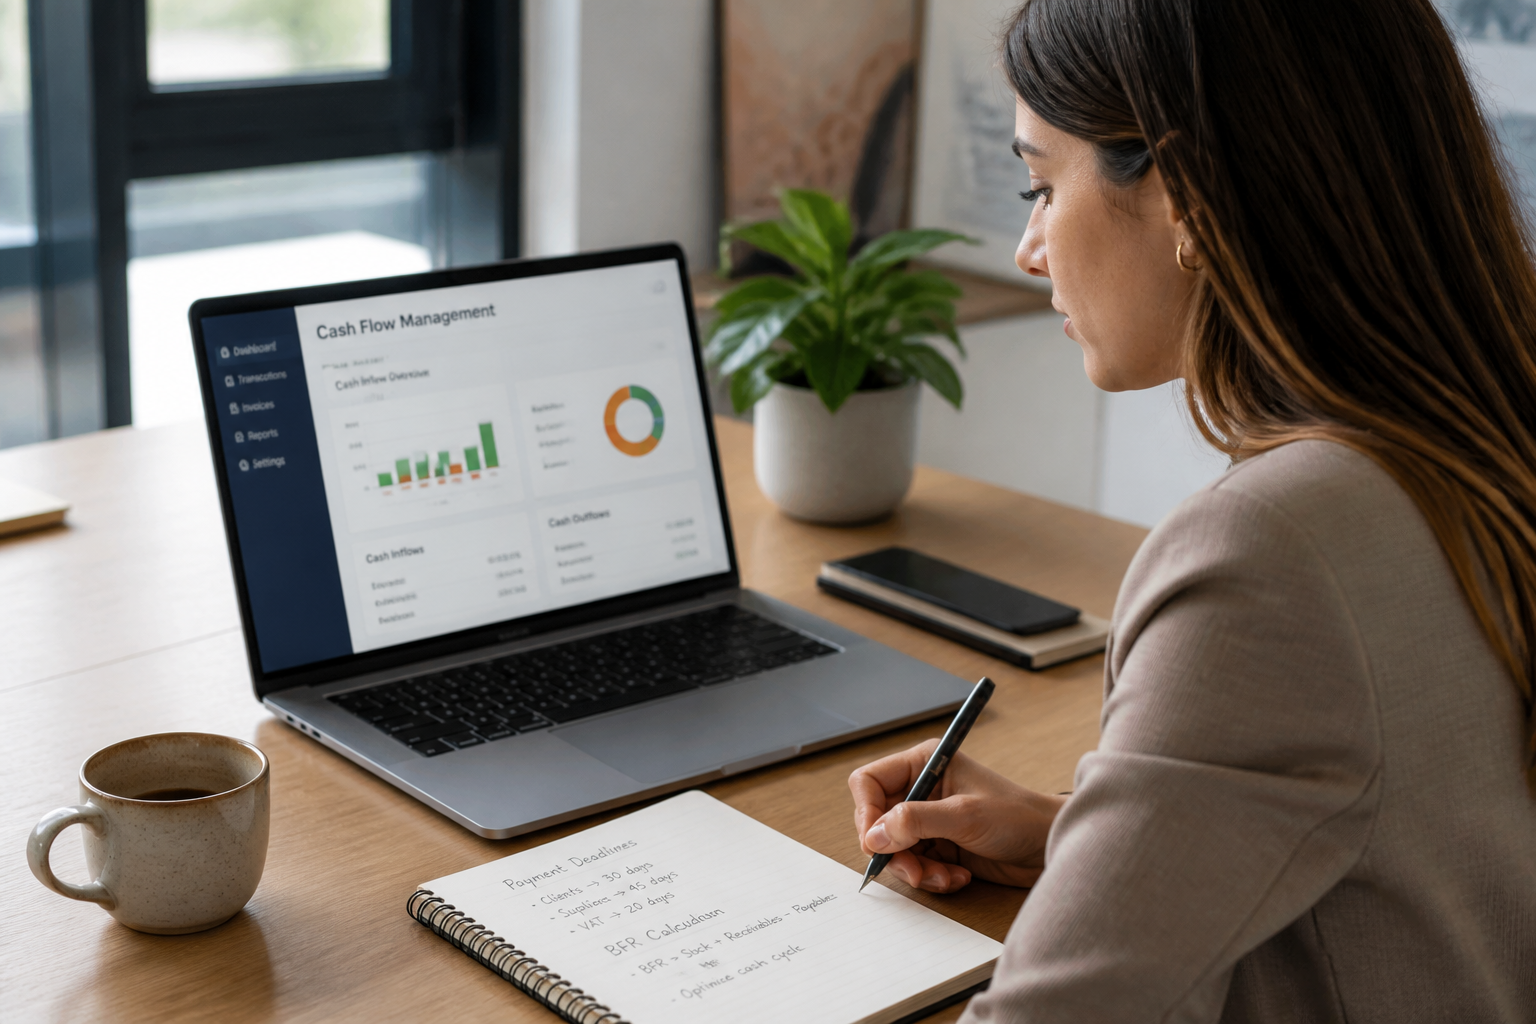
La loi encadre les délais de paiement. En France, le délai maximum est de 30 jours après réception des marchandises ou exécution de la prestation, sauf accord contraire dans les conditions générales de vente. Il ne peut dépasser 60 jours après la date d'émission de la facture, ou 45 jours fin de mois si un accord spécifique est signé. Certains secteurs (produits alimentaires périssables, surgelés, boissons alcooliques) bénéficient d'exceptions. En cas de retard, des pénalités sont exigibles, au moins trois fois le taux d'intérêt légal. Connaître ces règles vous permet de les imposer à vos clients et de ne pas subir des délais abusifs.
Les retards de paiement représentent 25 % des causes de défaillance des entreprises en France.
Quels leviers pour accélérer les encaissements sans perdre de clients ?
L'escompte commercial : payer moins pour payer vite
Une pratique courante pour inciter les clients à régler rapidement est l'escompte. Vous proposez une réduction (souvent 2 % du montant) si le client paie sous 15 jours au lieu de 30 ou 60 jours. Cela vous coûte 2 % de marge, mais cela vous évite de mobiliser du temps et de l'énergie à relancer. Et surtout, cela réduit votre besoin en fonds de roulement. Attention toutefois : cette pratique doit être clairement indiquée dans vos conditions générales de vente et acceptée par le client. Elle n'est pas adaptée à tous les secteurs, surtout si vos marges sont très faibles.
Segmenter sa clientèle pour prioriser les bons payeurs
Tous les clients ne se valent pas. Certains paient systématiquement en retard, d'autres sont fiables. Plutôt que de courir après tout le monde, concentrez vos efforts sur les clients les plus rentables en cash. Un client qui achète beaucoup mais paie à 90 jours peut être moins intéressant qu'un petit client qui règle sous 15 jours. N'hésitez pas à exclure de votre portefeuille les clients qui ne respectent pas vos conditions de paiement, surtout si vous êtes en phase de lancement. La course au volume est parfois néfaste si elle dégrade votre trésorerie.
Comment gérer les sorties d'argent sans se mettre en danger ?
Ne pas payer ses fournisseurs trop tôt
Cela semble contre-intuitif, mais payer une facture en avance est rarement une bonne idée. Les délais de paiement négociés avec vos fournisseurs sont là pour vous laisser le temps d'encaisser vos propres clients. Si vous payez avant l'échéance, vous créez un précédent et vous réduisez inutilement votre trésorerie. Gardez les délais négociés, même si votre compte est confortable. Et négociez des délais plus longs si possible, surtout si vous avez des stocks importants ou des clients qui paient lentement. Plus vos délais fournisseurs sont longs, plus ils compensent les retards clients.
Réduire les charges sans sabrer dans l'essentiel
La tentation est grande de couper dans toutes les dépenses dès que la trésorerie se tend. Mais réduire aveuglément les charges peut vous priver de moyens pour servir vos clients. Par exemple, supprimer un abonnement logiciel qui vous fait gagner du temps ou réduire les frais de livraison au point de perdre des commandes. L'objectif est d'améliorer la performance opérationnelle : faire bien du premier coup, à moindre coût. La renégociation avec les fournisseurs, la centralisation des achats et la digitalisation de la facturation sont des pistes plus durables que le simple cost killing. Préférez les charges variables (qui suivent votre activité) aux charges fixes (qui pèsent quoi qu'il arrive).
Faut-il emprunter ou puiser dans ses réserves pour investir ?
Une erreur fréquente chez les jeunes entreprises est d'autofinancer leurs investissements en puisant dans leur trésorerie. L'idée semble bonne : pas de dette, pas d'intérêts. En réalité, c'est un risque majeur. Si vous utilisez vos liquidités pour acheter du matériel ou financer un recrutement, vous vous retrouvez sans marge de sécurité. Un imprévu (client qui ne paie pas, machine qui tombe en panne) peut vous mettre en cessation de paiement. La règle est simple : pour un investissement, empruntez à moyen terme. Les banques prêtent pour ce type de projet, et les intérêts sont souvent déductibles. Cela préserve votre trésorerie pour le quotidien et vous laisse une capacité à faire face aux aléas. Si vous devez lever des fonds, préparez un plan de développement solide, avec une modélisation réaliste des charges et des produits, et ne cherchez pas à masquer les effets différés des investissements.
Le réflexe à garder en tête : la trésorerie n'est pas un solde à regarder une fois par mois. C'est un flux à piloter chaque semaine, avec des outils, des personnes formées et des décisions concrètes sur les délais, les escomptes et le financement. Un dirigeant qui maîtrise sa trésorerie dès le départ se donne les moyens de grandir sans stress, et surtout sans passer son temps à courir après l'argent.