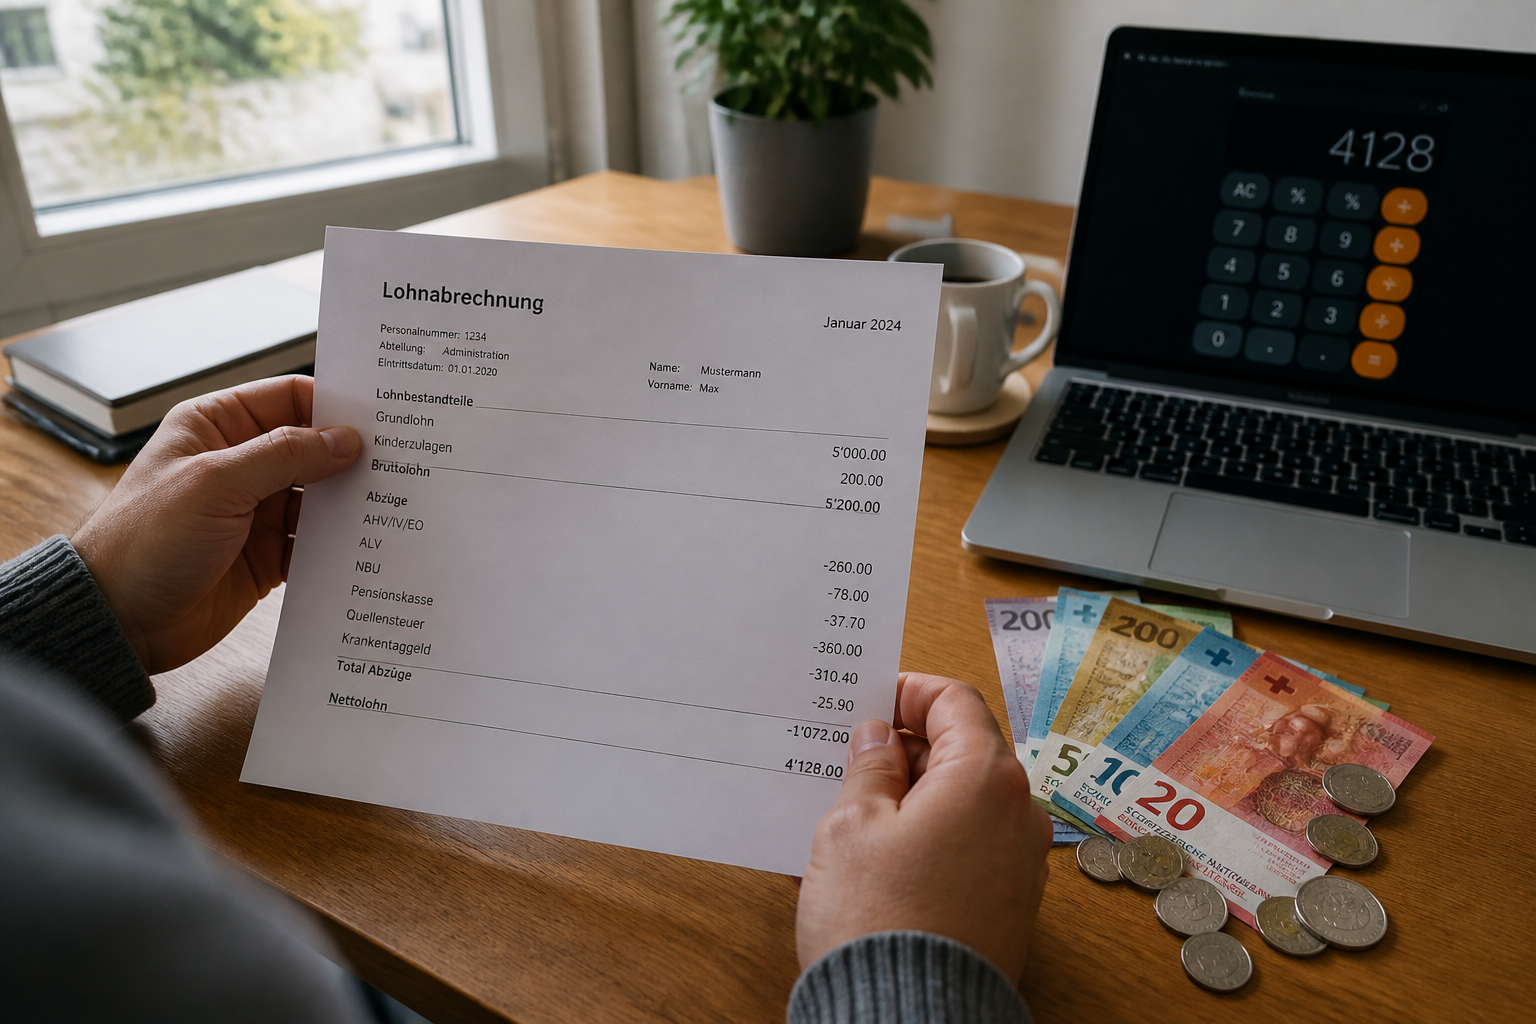
Un salaire brut de 5 000 CHF par mois, ça fait rêver vu de France. Mais une fois déduites les cotisations sociales et l'impôt à la source, combien atterrit réellement sur votre compte ? La réponse varie selon le canton, le statut marital et le nombre d'enfants. Voici comment faire le calcul vous-même, sans simulateur en ligne ni approximations.
Les trois piliers qui grignotent votre brut
Le système suisse repose sur trois niveaux de prélèvements obligatoires. Le premier pilier couvre la vieillesse, les survivants et l'invalidité (AVS/AI/APG). Pour un salaire de 50 000 CHF annuels, cela représente environ 2 650 CHF par an, soit 5,3 % du brut. À cela s'ajoute l'assurance chômage (AC) : 550 CHF par an pour le même salaire, un peu plus de 1 %.
Le deuxième pilier, c'est la prévoyance professionnelle (LPP). Obligatoire elle aussi. Elle coûte environ 1 245 CHF par an sur 50 000 CHF de brut. Certains employeurs paient une partie, d'autres non. À vérifier dans votre contrat.
Ensuite viennent les assurances : accidents non professionnels (AANP) et indemnités journalières en cas de maladie (IJM). L'employeur prend en charge les accidents du travail, mais pas ceux de la vie privée. Comptez 200 à 300 CHF par an selon le taux appliqué par votre caisse.
L'impôt à la source : le grand écart selon le canton
Contrairement à la France où l'impôt sur le revenu est national, en Suisse chaque canton fixe ses propres barèmes. Un frontalier travaillant à Genève ne paiera pas le même impôt qu'un collègue à Bâle-Ville ou à Zurich. Les différences sont sensibles.
Prenons un exemple concret avec un salaire brut annuel de 50 000 CHF. À Zurich, l'impôt total (fédéral + cantonal + communal + paroissial) atteint environ 3 648 CHF, soit un taux moyen de 16,6 %. À Zoug, canton réputé pour sa fiscalité douce, le même revenu net après impôt grimpe à 44 119 CHF, avec un taux moyen de 11,8 %. À Berne ou Neuchâtel, le taux moyen dépasse 21 %. L'écart peut représenter plusieurs milliers de francs par an.
Pour un salaire brut de 50 000 CHF, le taux d'imposition moyen varie de 11,8 % à Zoug à 21,6 % à Berne. Soit une différence de près de 5 000 CHF nets par an.
Le salaire minimum : cinq cantons seulement
La Suisse n'a pas de SMIC national. Seuls cinq cantons imposent un salaire horaire minimum légal. Genève est le plus élevé avec 24,59 CHF/h en 2026. Bâle-Ville suit à 22,20 CHF/h. Le Jura et Neuchâtel tournent autour de 21,40 CHF/h. Le Tessin applique une fourchette entre 20,25 et 20,50 CHF/h selon les secteurs.
Attention : le temps plein suisse est de 42 heures par semaine, contre 35 en France. Un salaire horaire attractif peut donc cacher une charge de travail plus lourde. Sans compter les trajets domicile-travail pour les frontaliers, qui allongent la journée.
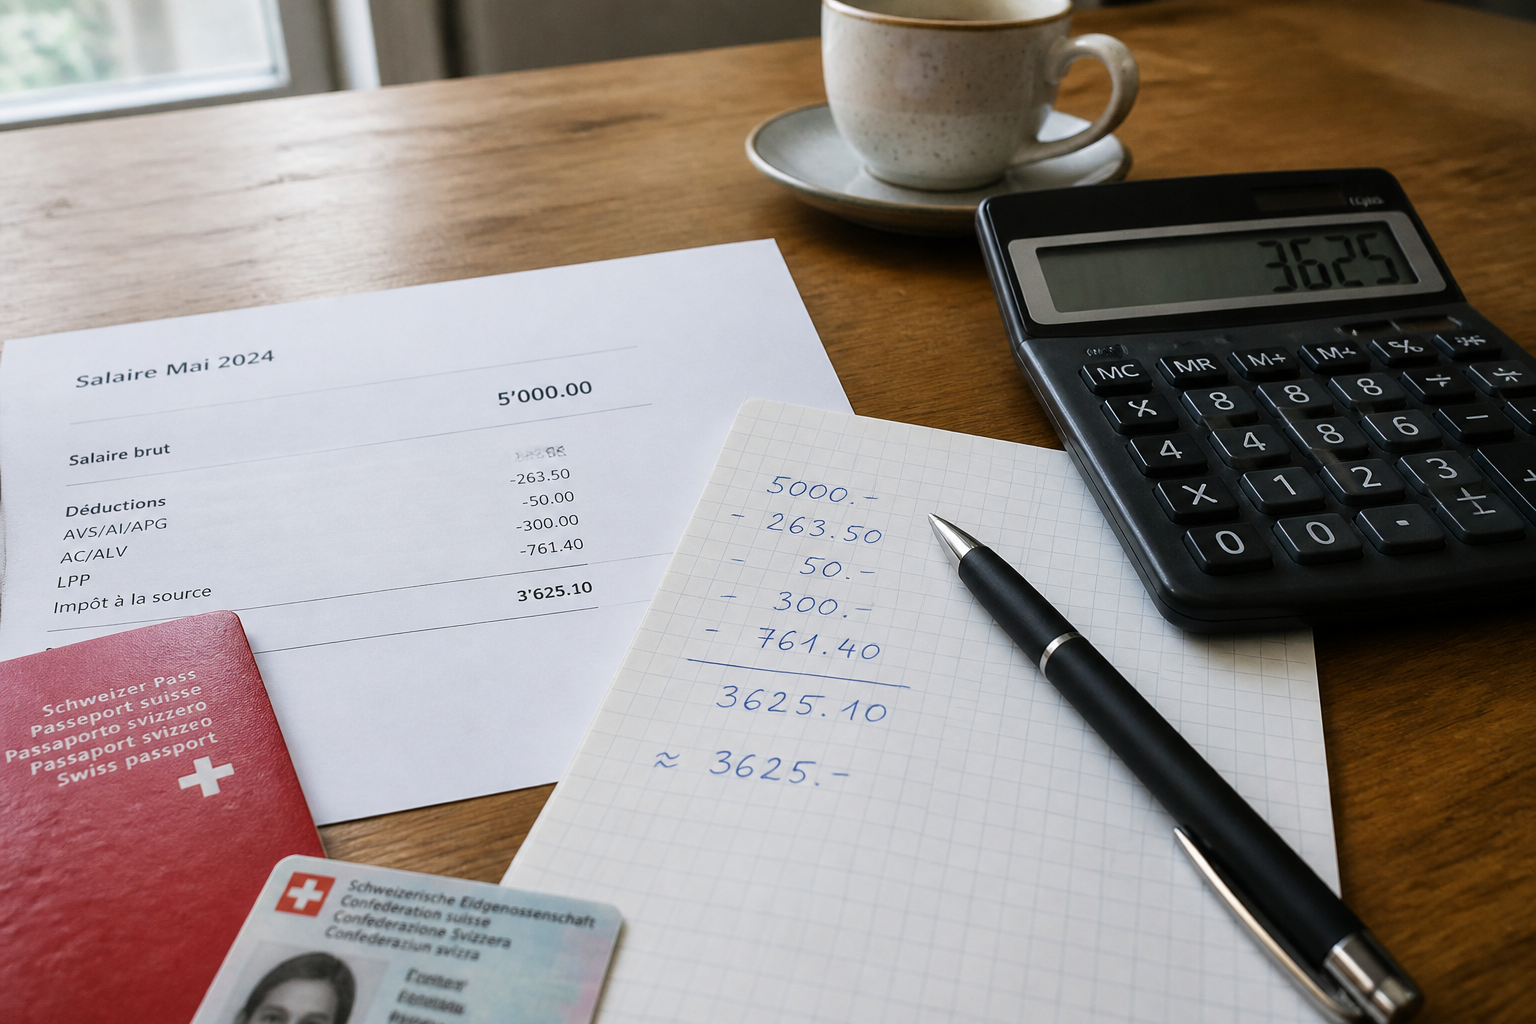
Comment estimer votre net mensuel en trois étapes
- Identifiez votre taux de cotisation AVS/AI/APG : il est généralement de 5,3 % du brut pour le salarié, mais peut varier selon les conventions collectives.
- Ajoutez la LPP : demandez à votre employeur le taux exact. Comptez entre 2 % et 4 % du brut selon l'âge et le plan choisi.
- Soustrayez l'impôt à la source : utilisez le barème de votre canton de travail. Pour Genève, le taux pour un célibataire sans enfant sur 50 000 CHF brut annuel tourne autour de 10-12 %. Pour Zurich, plutôt 16-17 %.
Exemple rapide : 5 000 CHF brut mensuel à Genève, célibataire, sans enfant. Cotisations sociales : environ 700 CHF. Impôt à la source : environ 500 CHF. Net mensuel estimé : 3 800 CHF. À Zurich, le même brut donnerait plutôt 3 500 CHF net à cause d'un impôt plus élevé.
Les erreurs qui faussent le calcul
Première erreur : oublier l'assurance accidents non professionnels. Beaucoup de nouveaux arrivants pensent que l'employeur paie tout. Faux : seuls les accidents du travail sont couverts par l'entreprise. Pour le reste, c'est votre poche.
Deuxième erreur : négliger l'impact du taux marginal. Si votre salaire augmente, chaque franc supplémentaire est imposé à un taux plus élevé (jusqu'à 27 % en moyenne sur les hauts revenus). Un bonus de 1 000 CHF ne rapportera que 730 CHF net environ.
Troisième erreur : confondre salaire net et reste à vivre. L'assurance maladie n'est pas déduite à la source. En Suisse, chacun paie sa propre prime. Elle peut varier de 200 à 600 CHF par mois selon l'âge, le canton et la franchise choisie. Un simulateur qui ne l'inclut pas donne une illusion de pouvoir d'achat.
Faut-il viser un canton à basse fiscalité ?
Zoug et Schwytz affichent les taux d'imposition les plus bas du pays. Mais les loyers y sont aussi plus élevés, et le marché de l'emploi moins dense qu'à Genève ou Zurich. Pour un frontalier, le gain fiscal peut être annulé par un temps de trajet plus long ou un logement plus cher.
À l'inverse, Genève propose des salaires souvent plus hauts dans la finance, la pharma et l'informatique, mais un impôt plus lourd. Le calcul doit intégrer le coût de la vie local, pas seulement le taux d'imposition.
Avant de signer, demandez à votre futur employeur une simulation de fiche de salaire mentionnant toutes les cotisations. La plupart des RH suisses la fournissent sans problème. Cela vous évite les mauvaises surprises au premier virement.