Beaucoup de dirigeants attendent la fin du mois pour voir ce qui reste sur le compte et, si quelque chose traîne, le placer. Ce réflexe semble raisonnable, mais il est l’une des habitudes les plus nocives pour la santé financière d’une entreprise. Pourquoi ? Parce que les sommes disponibles en fin de cycle sont imprévisibles. Un mois vous avez 500 euros de côté, le mois suivant rien. Et surtout, déplacer cet argent demande un effort que vous ne ferez pas toujours. Résultat : l’épargne n’arrive jamais, ou de façon trop irrégulière pour créer un vrai matelas de sécurité.
La solution est simple et mécanique : inverser l’ordre. Dès que l’argent entre sur le compte, virez une part fixe vers un compte dédié. Mettez en place un prélèvement automatique, comme vous le faites pour l’électricité ou l’assurance. Ce n’est pas une option, c’est une discipline. Si vous attendez la fin du mois, vous ne vous enrichirez jamais.
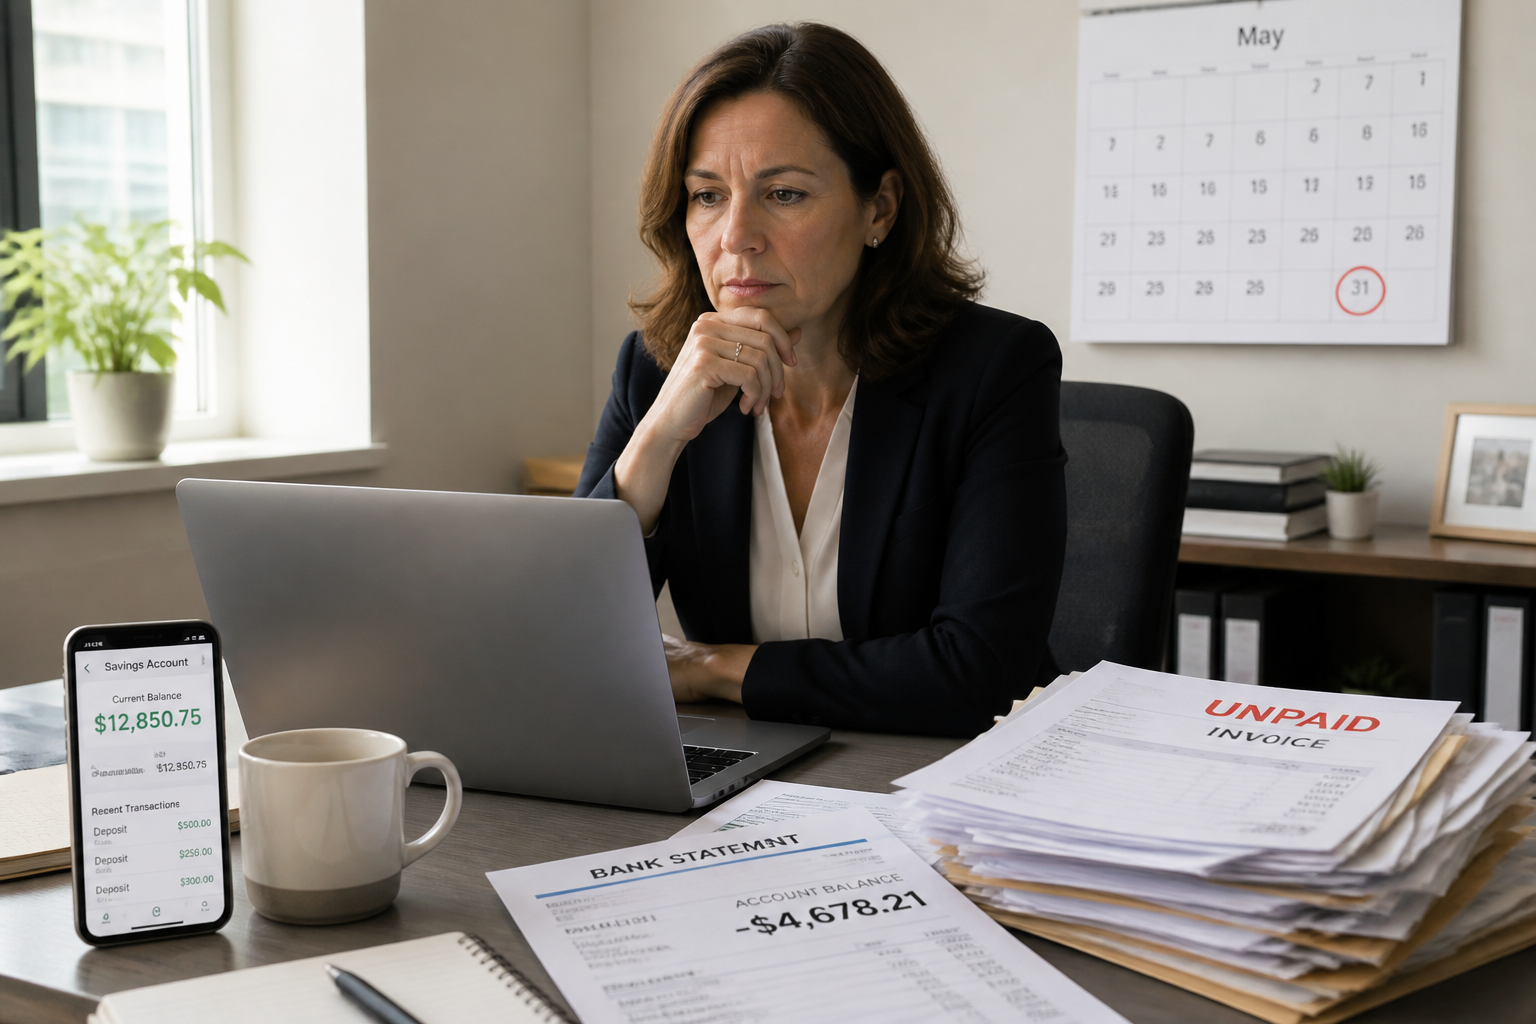
Vous laissez traîner un découvert alors que vous avez de l’épargne
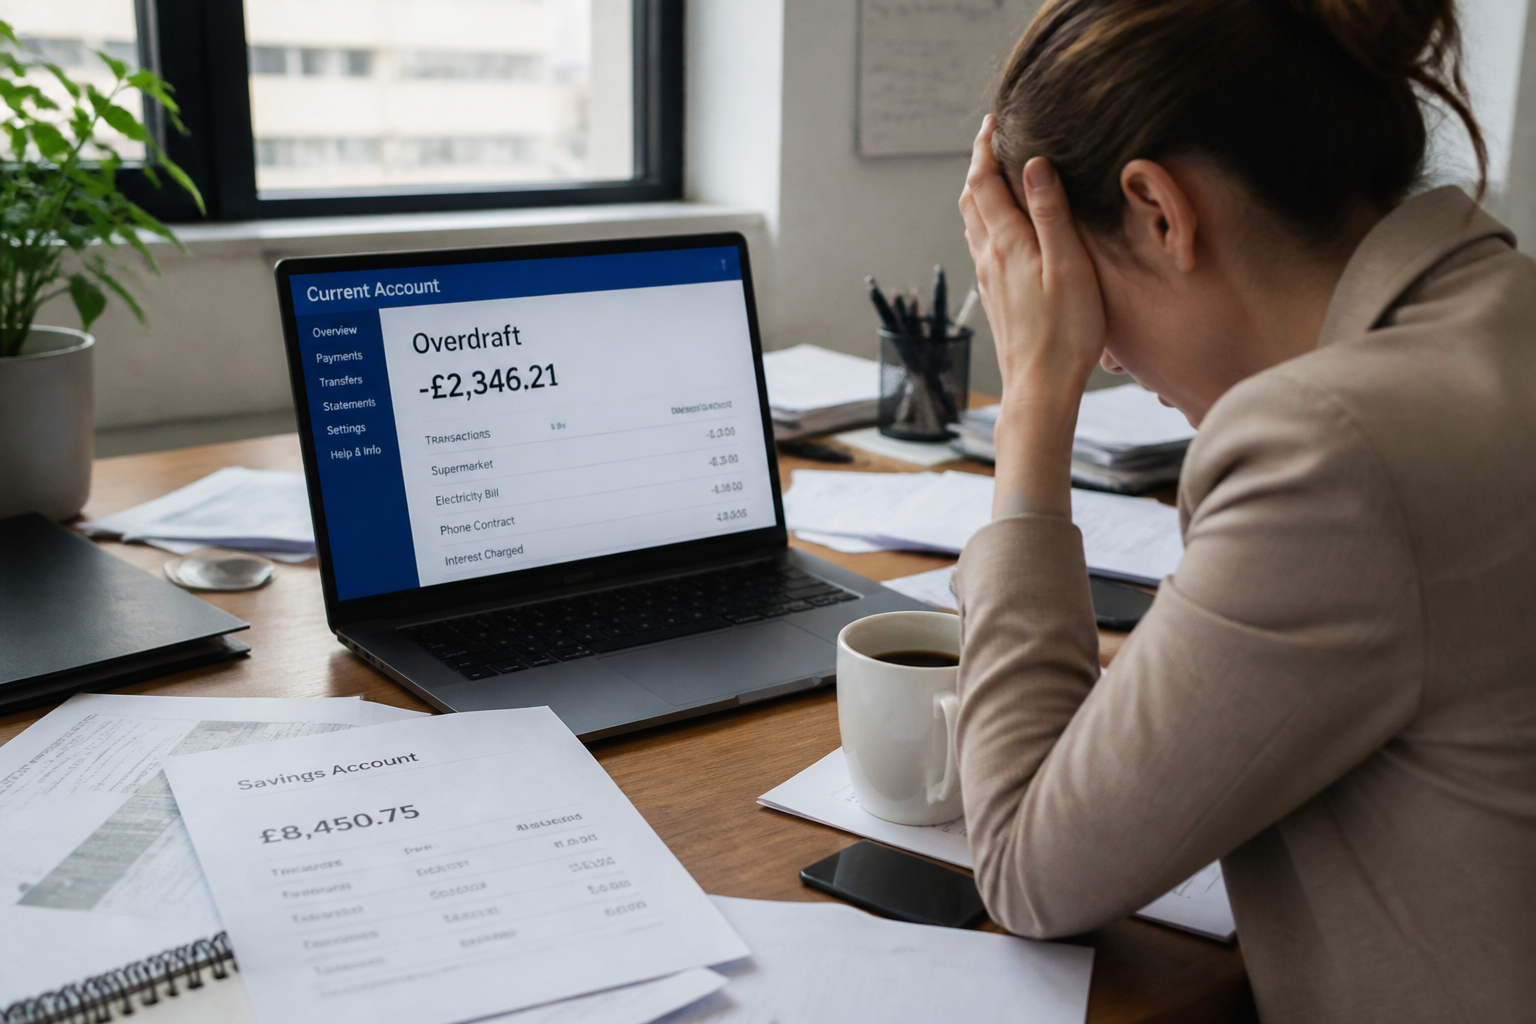
Un dirigeant sur deux utilise son découvert bancaire au moins une fois par an. Parfois, c’est un imprévu, un client qui paie en retard. Mais le vrai problème, c’est quand vous restez à découvert alors que vous avez de l’argent placé ailleurs. C’est une solution de facilité : déplacer l’épargne est moins confortable que de laisser le compte dans le rouge. Pourtant, le découvert coûte de l’argent en frais et en agios, et surtout, il installe une mauvaise habitude de gestion.
Pour sortir de ce piège, deux leviers. D’abord, constituez une épargne de précaution : trois à six mois de charges courantes, placée sur un livret accessible. Ensuite, fixez-vous un budget mensuel qui vous laisse une marge. La règle des 50/30/20 peut aider : 50 % pour les charges fixes, 30 % pour les dépenses variables, 20 % pour l’épargne et l’investissement. Si vous n’avez pas cette marge, réduisez les dépenses ou augmentez les revenus avant de penser à investir.
Vous accumulez des placements sans cohérence
Un contrat d’assurance-vie ouvert pour obtenir une réduction sur l’assurance habitation, des parts sociales souscrites pour remercier le conseiller bancaire, un plan d’épargne retraite pris pour décrocher un bon taux sur un crédit immobilier. Ce bric-à-brac de produits financiers est plus fréquent qu’on ne le croit. Et il est rarement rentable. Ces placements sont souvent peu performants à cause des frais élevés, mais le vrai problème est ailleurs : ils créent un brouillard mental qui vous empêche de voir clair dans vos finances.
Quand vous ne comprenez pas ce que vous possédez, vous ne le gérez pas. Vous arrêtez de vous intéresser à votre patrimoine. La solution : regroupez vos placements sur un nombre limité de supports, simples, transparents, avec des frais réduits. Un Livret A pour l’épargne de précaution, une assurance-vie en ligne pour le long terme, un PEA pour investir en actions. Et jetez un œil une fois par an pour vérifier que tout est aligné avec vos objectifs.
Vous ne regardez pas ce qui se passe à l’extérieur
Beaucoup d’entrepreneurs passent leur temps à régler les problèmes internes : trésorerie, paie, fournisseurs. Mais une entreprise qui ne scrute pas son environnement externe se prépare des surprises. Vos clients changent de comportement, vos concurrents innovent, la demande évolue. Si vous ne le voyez pas venir, vous subissez.
Prenez l’habitude de faire une analyse FFOM (forces, faiblesses, opportunités, menaces) avec votre équipe, au moins une fois par trimestre. Posez-vous des questions simples : qu’est-ce que vos clients vous demandent aujourd’hui qu’ils ne demandaient pas il y a un an ? Vos vendeurs et votre service client sont vos meilleures sources d’information. Discutez avec eux. Si vous attendez que la baisse de chiffre d’affaires vous saute au visage, il sera trop tard.
Vous négligez de définir des objectifs stratégiques clairs
Maintenir l’entreprise à flot ne suffit pas. Sans cap, vous naviguez à vue et vous réagissez aux urgences plutôt que de construire l’avenir. Un dirigeant qui ne fixe pas d’objectifs stratégiques laisse son équipe sans boussole. Chaque collaborateur prend des décisions au jour le jour, sans savoir si elles servent un plan d’ensemble.
Au début de chaque exercice, définissez deux ou trois objectifs précis, chiffrés, avec des indicateurs de performance (KPI). Par exemple : augmenter le chiffre d’affaires de 15 % sur le segment B2B, ou réduire le taux de rotation des employés de 20 %. Communiquez ces objectifs à toute l’équipe et vérifiez tous les mois où vous en êtes. Cela donne du sens au travail quotidien et permet de corriger le tir avant que la dérive ne devienne trop grande.
Vous ne faites jamais de point financier régulier
Une fois par an, vous ouvrez vos comptes, vous regardez le résultat et vous passez à autre chose. C’est insuffisant. Un examen financier régulier, tous les mois ou tous les trimestres, est indispensable pour repérer les dérives avant qu’elles ne deviennent des gouffres. Regardez l’évolution de votre trésorerie, le remboursement de vos dettes, vos marges par produit ou par service. Comparez avec votre budget prévisionnel.
Ce n’est pas une formalité. C’est le moment où vous êtes honnête avec vous-même. Si une ligne de dépense explose sans raison, vous devez agir tout de suite, pas dans six mois. Si vos marges baissent, cherchez pourquoi : hausse des coûts matières, baisse des prix de vente, mauvaise productivité. Sans ce suivi, vous gérez dans le brouillard.
Comment changer ces habitudes sans vous noyer
Corriger toutes ces mauvaises habitudes en même temps est irréaliste. Choisissez-en une, la plus urgente pour vous. Si vous êtes systématiquement à découvert, commencez par l’épargne de précaution et le budget mensuel. Si vos placements sont un fouillis, faites le tri. Si vous ne fixez jamais d’objectifs, bloquez une demi-journée avec votre équipe pour écrire les trois priorités de l’année.
L’important, c’est de passer à l’action tout de suite, même petit. Une seule habitude changée, tenue trois mois, transforme votre rapport à l’argent et à la gestion de votre entreprise. Le reste suivra.