Le président d'une SASU qui utilise sa voiture personnelle pour des déplacements professionnels peut se faire rembourser. La question n'est pas de savoir si c'est possible, mais comment optimiser ce remboursement sans se mettre en risque fiscal. Entre le barème kilométrique forfaitaire et la déduction des frais réels, le choix dépend de votre situation et de votre véhicule. Voici les règles concrètes pour 2025.
Ce que recouvrent les frais de déplacement en SASU
Les frais de déplacement concernent tous les trajets effectués exclusivement pour l'activité de la société : rendez-vous client, déplacement sur un chantier, fourniture de matériel, mission ponctuelle. Le trajet domicile-travail est aussi considéré comme professionnel, mais avec des règles spécifiques selon le régime fiscal de la SASU.
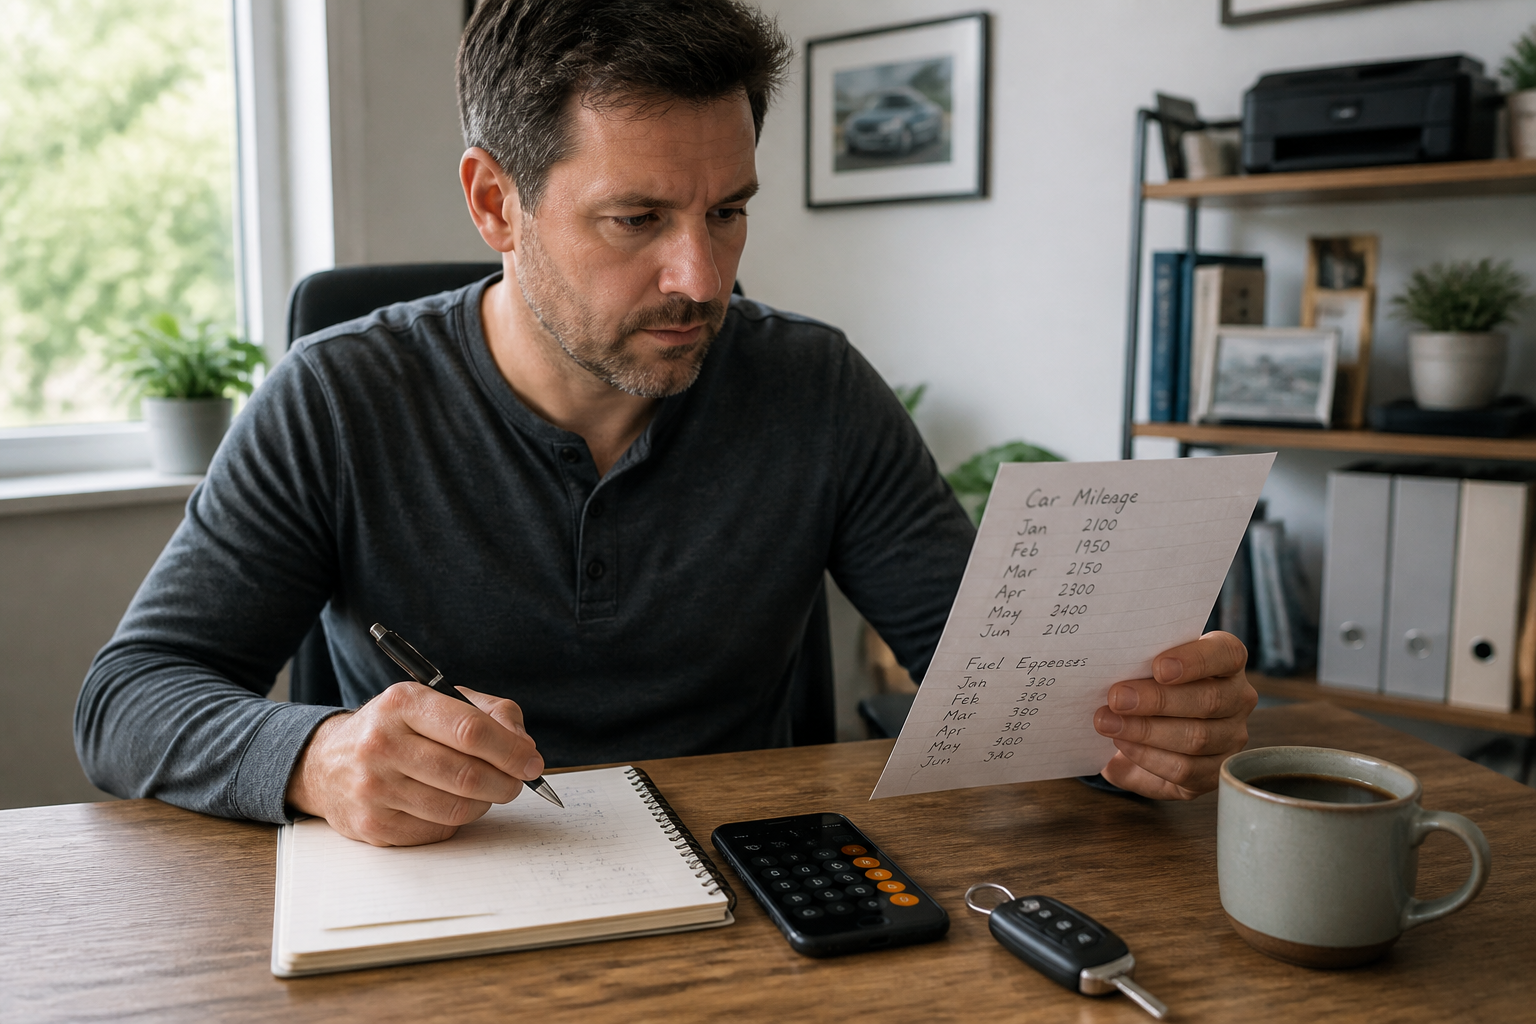
Pour être déductibles, ces dépenses doivent respecter trois conditions simples : être nécessaires à l'activité, être d'un montant raisonnable et être justifiées par une pièce comptable. Si ces conditions sont remplies, la SASU peut les prendre en charge sans que le président ne paie de cotisations sociales sur ces sommes. C'est un point important : les indemnités kilométriques ne sont pas assujetties aux charges sociales, ce qui en fait un outil fiscalement intéressant.
Barème kilométrique 2025 ou frais réels : comment choisir
Deux options s'offrent au président de SASU pour se faire rembourser ses déplacements : le barème forfaitaire de l'administration fiscale ou le remboursement sur la base des frais réellement engagés. Le choix n'est pas définitif d'un exercice à l'autre : vous pouvez changer d'option chaque année.
Le barème kilométrique est simple à appliquer. Il prend en compte la puissance fiscale du véhicule (en chevaux fiscaux) et le nombre de kilomètres parcourus dans l'année. La formule de calcul est la suivante : distance parcourue x coefficient du barème. Ce coefficient varie selon la puissance fiscale et le kilométrage annuel. Par exemple, pour un véhicule de 5 CV fiscaux parcourant 10 000 km, le montant est d'environ 0,548 euro par kilomètre (ce chiffre est donné à titre indicatif car le barème exact 2025 n'est pas encore publié à ce jour). Ce forfait couvre l'ensemble des frais : carburant, entretien, assurance, amortissement du véhicule, pneumatiques. Seuls les frais de péage et de stationnement sont exclus de ce calcul et doivent être remboursés séparément avec justificatif.
L'option des frais réels consiste à additionner toutes les dépenses liées au véhicule : factures de carburant, entretien, assurance, réparations, et à les diviser par le nombre de kilomètres parcourus pour obtenir un coût au kilomètre. Cette méthode est plus précise mais plus lourde à gérer. Elle est souvent plus avantageuse pour les gros rouleurs ou les véhicules anciens dont l'entretien coûte cher.
| Critère | Barème kilométrique | Frais réels |
|---|---|---|
| Simplicité de gestion | Très simple : un seul calcul | Complexe : addition de toutes les factures |
| Justificatifs à conserver | Aucun justificatif de frais, mais un relevé des trajets | Toutes les factures (carburant, entretien, assurance) |
| Couverture des frais | Carburant, entretien, assurance, amortissement, pneus | Tous les frais réels engagés |
| Frais exclus | Péage et stationnement (à rembourser à part) | Péage et stationnement (inclus si justifiés) |
| Idéal pour | Petits rouleurs ou véhicule récent | Gros rouleurs ou véhicule avec frais d'entretien élevés |
Les étapes pour déclarer ses indemnités kilométriques en SASU
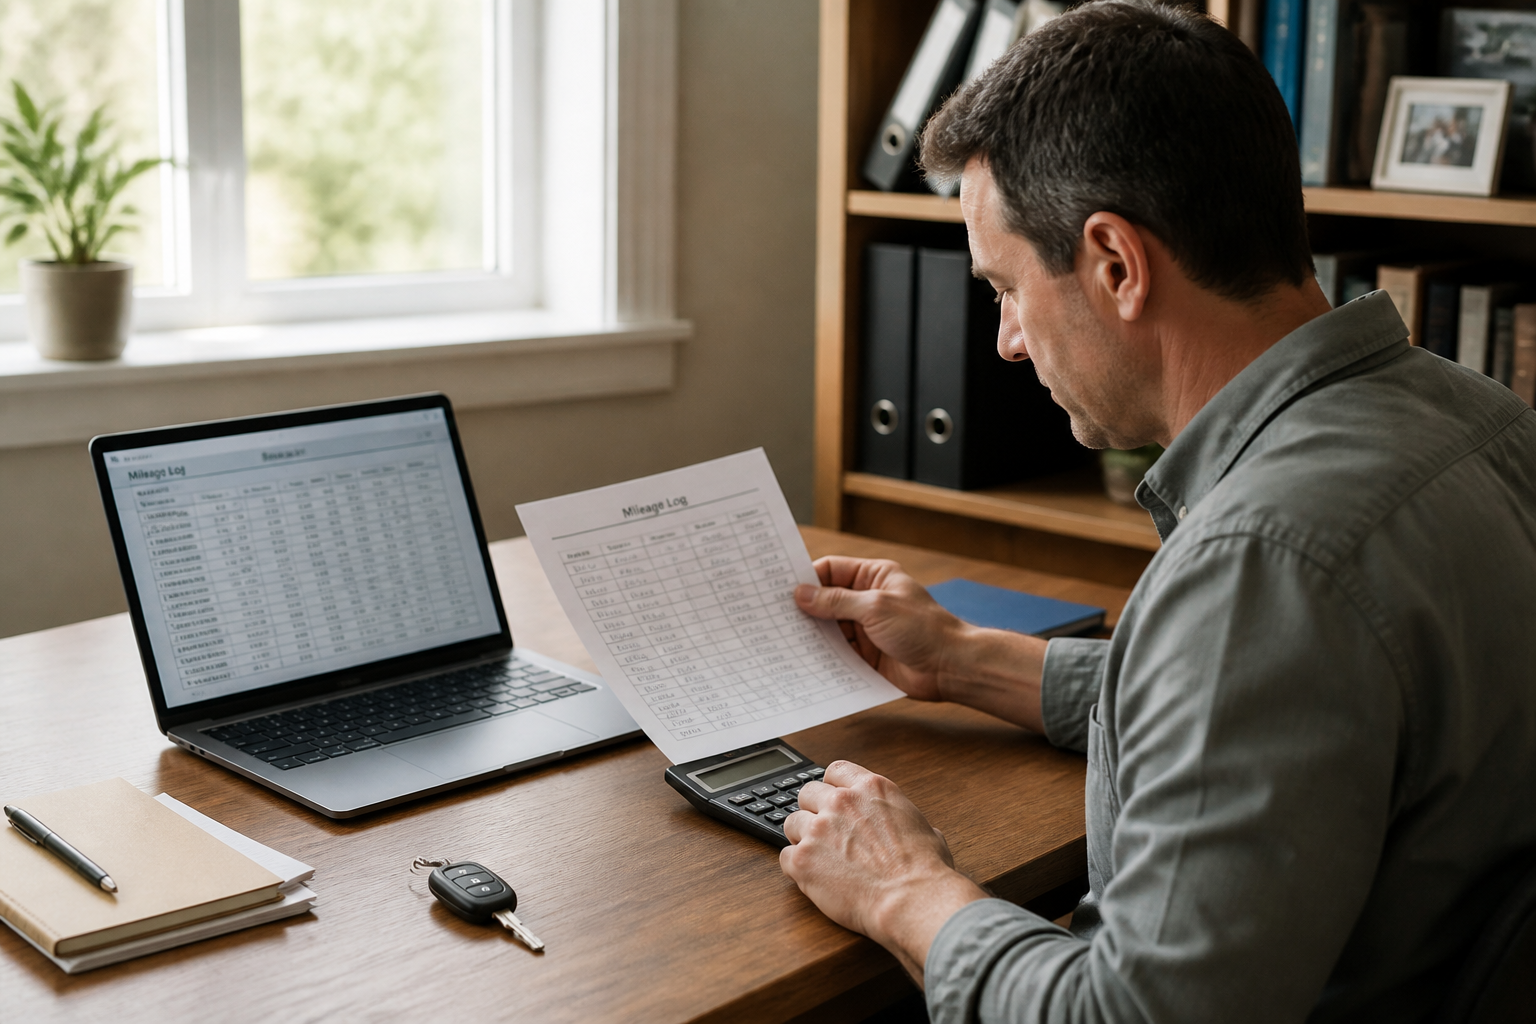
Pour être en règle, le président doit suivre une procédure claire. La première étape est de tenir un relevé de ses déplacements. Un simple fichier Excel ou un carnet de bord suffit. Il doit mentionner pour chaque trajet : la date, le point de départ et d'arrivée, le motif du déplacement (client, fournisseur, mission), le nombre de kilomètres parcourus. Ce document est indispensable en cas de contrôle fiscal. Il n'est pas nécessaire de conserver les justificatifs de carburant si vous optez pour le barème, mais le relevé des trajets doit être irréprochable.
Ensuite, le président établit une note de frais qu'il soumet à la SASU. Cette note de frais doit comporter le calcul des indemnités kilométriques (distance x barème) ou la liste des dépenses réelles avec les factures correspondantes. La SASU enregistre alors cette dépense comme une charge déductible de son chiffre d'affaires. Attention : la dépense doit être enregistrée dans l'exercice comptable au cours duquel elle a été engagée, pas l'année suivante.
Les erreurs fréquentes à éviter
La première erreur est de confondre les trajets domicile-travail avec les autres déplacements professionnels. Si votre SASU est soumise à l'impôt sur les sociétés (IS), le remboursement des frais de trajet domicile-travail est déjà couvert par la déduction forfaitaire de 10 % pour frais professionnels. Vous ne pouvez donc pas les rembourser en plus via des indemnités kilométriques. En revanche, si votre SASU est à l'impôt sur le revenu (IR), ces trajets peuvent être déduits dans votre déclaration de revenus personnelle.
La deuxième erreur est de ne pas justifier ses trajets. L'administration fiscale peut demander à voir le relevé des déplacements. Sans ce document, les indemnités versées peuvent être requalifiées en revenu imposable, avec des pénalités. Un simple tableau Excel avec les colonnes date, kilomètres, motif et client est suffisant, mais il doit être tenu à jour rigoureusement.
La troisième erreur est de choisir le barème sans vérifier s'il est plus avantageux que les frais réels. Pour un véhicule qui consomme beaucoup ou qui a des frais d'entretien élevés, les frais réels peuvent être plus intéressants. À l'inverse, pour un véhicule récent et économique, le barème est souvent plus simple et aussi avantageux. Il est conseillé de faire les deux calculs une fois par an pour comparer.
Quels frais sont inclus et exclus du barème kilométrique
Le barème kilométrique couvre un ensemble de dépenses : l'achat du véhicule (via l'amortissement), le carburant, l'entretien courant, les réparations, l'assurance, les pneumatiques. C'est un forfait qui intègre tous ces postes. En revanche, les frais de péage et de stationnement sont exclus du barème. Ils doivent être remboursés séparément, sur présentation d'un justificatif (ticket de péage, facture de parking).
Si le président utilise un véhicule en leasing, le loyer peut aussi être déductible, mais au prorata de l'usage professionnel. Il faut alors calculer la part professionnelle du kilométrage total et appliquer ce pourcentage au loyer. Cette méthode est plus complexe mais peut être intéressante si le véhicule est utilisé majoritairement pour la société.
La question des repas et autres frais professionnels
Les frais de déplacement ne se limitent pas au véhicule. Les frais de repas sont aussi déductibles, mais avec des règles précises. Pour un repas d'affaires avec un client ou un partenaire, la totalité de la note est déductible. Pour un repas courant, le président doit justifier qu'il ne peut pas rentrer chez lui pour déjeuner. En 2025, le montant déductible est de 14,40 euros par repas. Si la SASU est à l'IS, le repas du midi n'est pas remboursable car il est déjà couvert par la déduction forfaitaire de 10 %.
Les autres frais professionnels déductibles incluent : les frais de formation, l'achat de matériel, les frais de téléphone et d'internet si le siège social est au domicile du président. Tous ces frais doivent répondre aux mêmes conditions de nécessité, de proportionnalité et de justification.
Barème ou frais réels : une décision à prendre chaque année
Le choix entre barème kilométrique et frais réels n'est pas définitif. Vous pouvez changer d'option chaque année en fonction de votre situation. L'important est de tenir une comptabilité claire de vos déplacements et de vos dépenses. Si vous roulez peu (moins de 5 000 km par an), le barème est souvent plus simple et suffisant. Si vous parcourez plus de 15 000 km, les frais réels peuvent être plus avantageux, surtout si votre véhicule a des frais d'entretien élevés. Ne négligez pas cette comparaison : elle peut représenter plusieurs centaines d'euros d'économie fiscale chaque année. En cas de doute, un expert-comptable peut vous aider à choisir l'option la plus adaptée à votre activité et à votre véhicule.