Le contrôleur interne n'est pas un simple vérificateur de cases à cocher. Dans une entreprise, il est celui qui s'assure que les processus fonctionnent comme prévu, que les risques sont identifiés avant qu'ils ne deviennent des problèmes, et que les règles – qu'elles soient légales ou internes – sont respectées. Son travail protège les actifs de l'organisation, sécurise sa réputation et, concrètement, évite des pertes financières ou des sanctions juridiques. Sans ce poste, une entreprise navigue à l'aveugle sur ses propres procédures.
Les cinq missions fondamentales qui définissent le poste
1. Analyser les processus pour détecter les failles
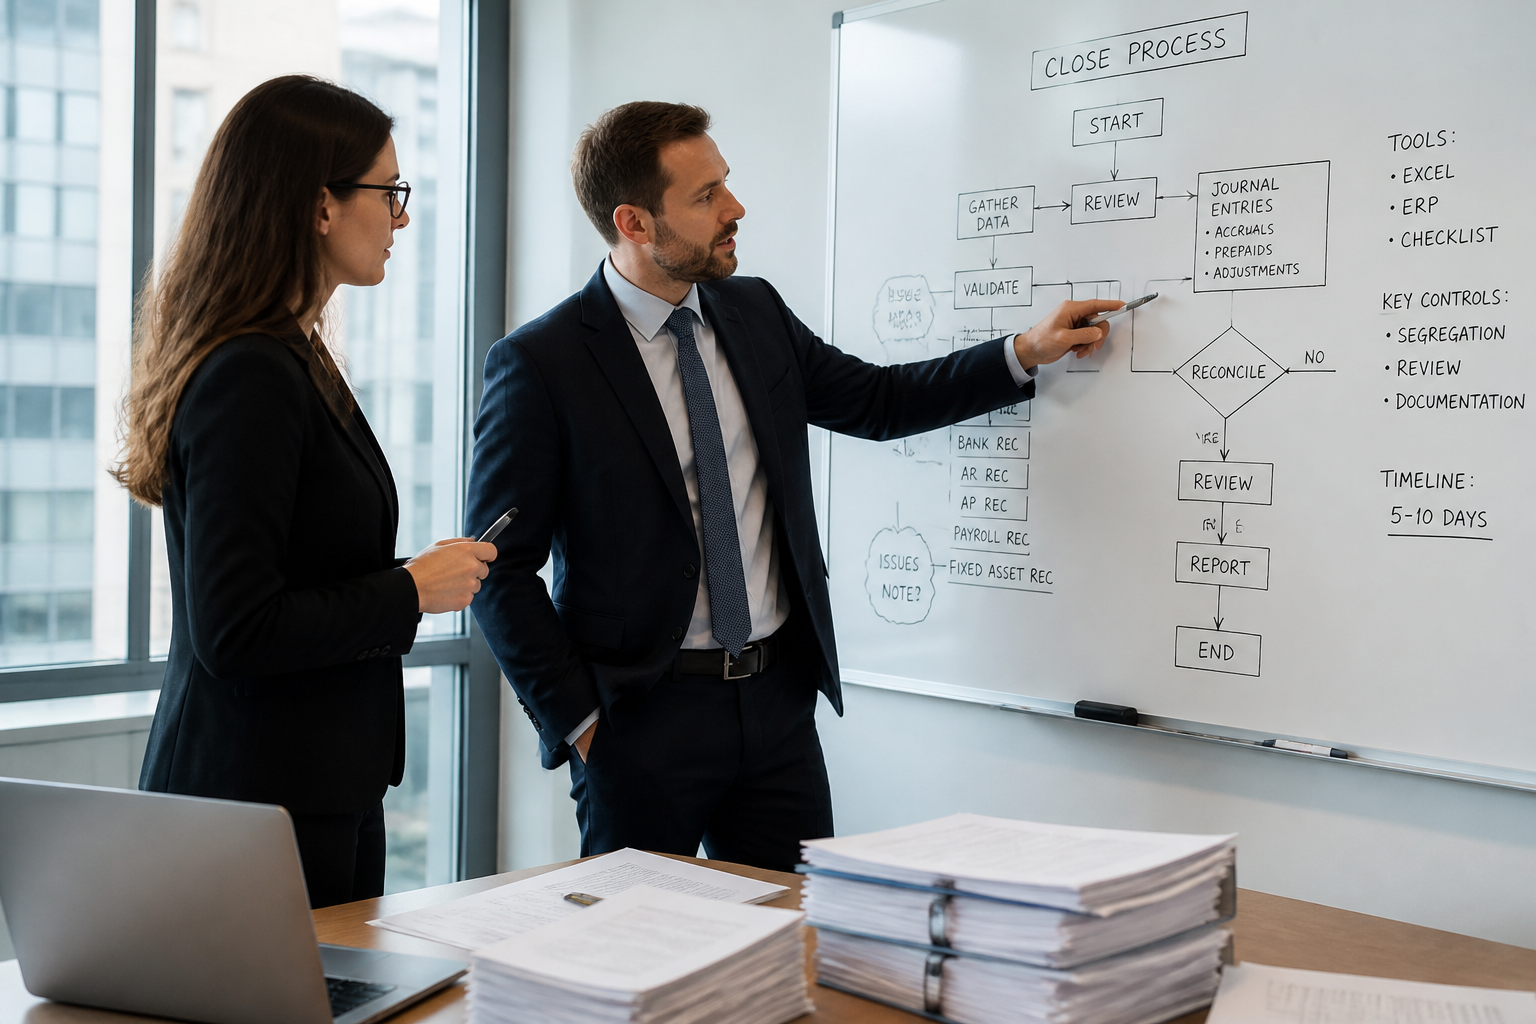
La première mission du contrôleur interne est de plonger dans le fonctionnement quotidien de l'entreprise. Il examine comment l'argent circule, comment les commandes sont traitées, comment les stocks sont gérés. Son objectif n'est pas de surveiller les personnes, mais de repérer les faiblesses organisationnelles : une procédure trop complexe qui pousse à la contourner, un manque de séparation des tâches qui ouvre la porte à une erreur ou à une fraude. Chaque anomalie devient une piste d'amélioration.
2. Évaluer les risques financiers, opérationnels et de conformité
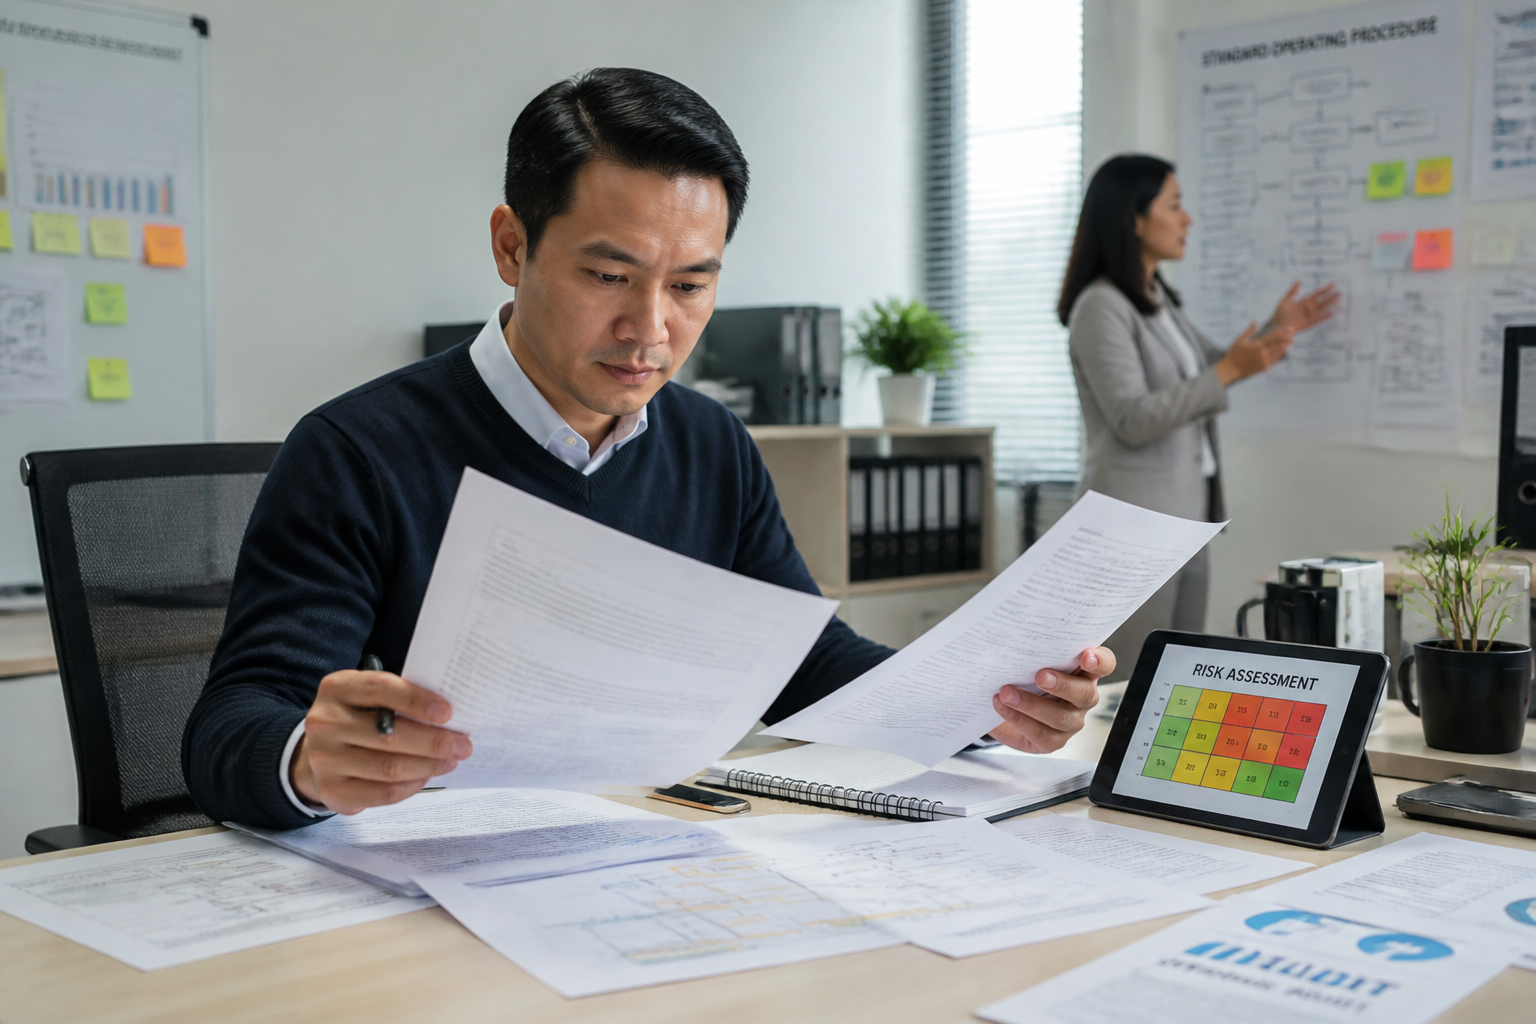
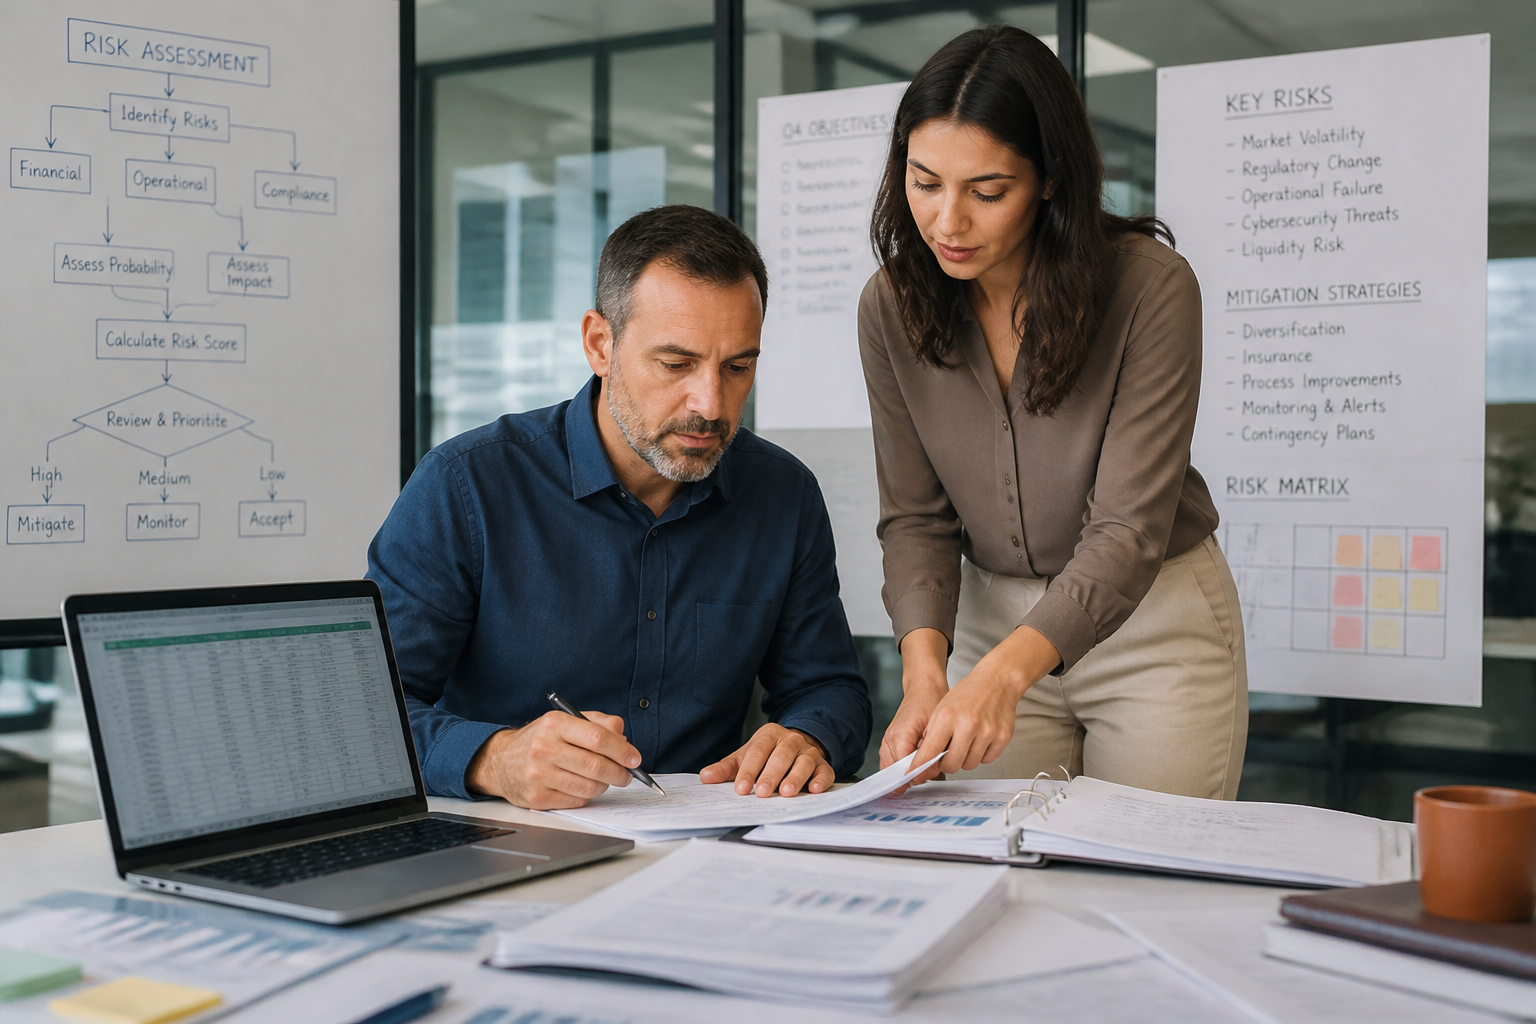
Un contrôleur interne ne se contente pas de constater ce qui ne va pas aujourd'hui. Il anticipe ce qui pourrait mal se passer demain. Il classe les risques par ordre de gravité : une faille dans la sécurité des données clients est traitée avant un retard dans la mise à jour d'un logiciel interne. Cette cartographie des risques permet à la direction de prioriser ses actions et d'allouer les ressources là où elles sont vraiment nécessaires.
3. Vérifier l'application des procédures et leur conformité légale
Les réglementations évoluent constamment. Le contrôleur interne vérifie que l'entreprise suit bien les nouvelles obligations, qu'il s'agisse du droit du travail, des normes comptables ou des règles sectorielles. Il contrôle aussi que les procédures internes – souvent écrites des années auparavant – sont toujours appliquées et pertinentes. Une procédure obsolète peut être aussi dangereuse qu'une absence de règle.
4. Rédiger des rapports d'audit et recommander des actions correctives
À l'issue de ses analyses, le contrôleur interne produit des rapports destinés à la direction. Ces documents ne sont pas de simples constats : ils contiennent des recommandations précises et actionnables. Par exemple : "ajouter une double validation pour toute commande supérieure à 10 000 euros" ou "mettre à jour le logiciel de facturation avant la fin du trimestre". Il ne se limite pas à signaler le problème, il propose la solution.
5. Sensibiliser les équipes aux bonnes pratiques
Le contrôle interne ne fonctionne que si tout le monde y participe. Une partie du travail du contrôleur consiste à former les collaborateurs : leur expliquer pourquoi une procédure existe, comment signaler une anomalie, quels gestes éviter. Cette mission de pédagogie interne transforme la contrainte en réflexe collectif. Un employé sensibilisé est le premier rempart contre un risque.
Quels outils et compétences techniques sont indispensables ?
Pour mener ces missions, le contrôleur interne doit maîtriser des outils spécifiques : logiciels de gestion des risques, tableaux de bord de suivi, systèmes de reporting automatisé. Il connaît les méthodologies d'audit (planification, exécution, restitution) et sait construire un dispositif de contrôle interne adapté à la taille et au secteur de l'entreprise. La maîtrise de la comptabilité et de l'analyse financière est un prérequis, tout comme une bonne connaissance des systèmes d'information, car les risques sont aujourd'hui souvent numériques.
Les qualités humaines qui font la différence
Au-delà des compétences techniques, le métier exige une rigueur sans faille et un sens critique développé. Le contrôleur interne doit être capable de dire non à une pratique risquée, même si elle est ancrée dans l'entreprise. Il lui faut aussi de l'aisance relationnelle : expliquer des anomalies à des collègues qui ne sont pas toujours ravis d'être contrôlés demande du tact et de la pédagogie. Enfin, le poste nécessite une bonne dose d'indépendance d'esprit pour ne pas se laisser influencer par des pressions hiérarchiques.
Combien gagne un contrôleur interne et quelles évolutions possibles ?
Le salaire d'un contrôleur interne varie selon l'expérience et la taille de l'entreprise. En début de carrière, il se situe autour de 4 000 euros brut par mois, et peut atteindre 7 000 euros brut mensuels pour un professionnel confirmé. Les perspectives d'évolution sont réelles : après quelques années, un contrôleur interne peut devenir responsable du contrôle interne, directeur de l'audit interne, ou évoluer vers des postes de direction financière. Les compétences acquises sont transférables dans tous les secteurs (banque, industrie, services, administration).
Les erreurs à éviter quand on met en place un contrôle interne
Une des erreurs les plus fréquentes est de considérer le contrôle interne comme une contrainte administrative. Si le dispositif est trop lourd, les équipes le contourneront. À l'inverse, un contrôle trop laxiste ne sert à rien. Autre écueil : ne pas adapter le contrôle à la réalité du terrain. Une procédure conçue dans un bureau sans consulter les opérationnels est vouée à l'échec. Enfin, négliger la formation des équipes est une erreur coûteuse : le meilleur système de contrôle ne vaut rien si personne ne sait comment l'utiliser.
Un conseil concret pour commencer ou renforcer votre dispositif
Si vous devez retenir une seule chose : le contrôle interne ne doit pas être un projet ponctuel, mais un processus vivant et régulier. Planifiez des revues trimestrielles de vos procédures, pas une seule fois par an. Impliquez les managers de terrain dans l'identification des risques. Et surtout, ne punissez pas ceux qui signalent une anomalie : encouragez-les. C'est ainsi que vous construirez une culture d'entreprise où le contrôle interne protège vraiment, au lieu d'être une formalité que tout le monde ignore.